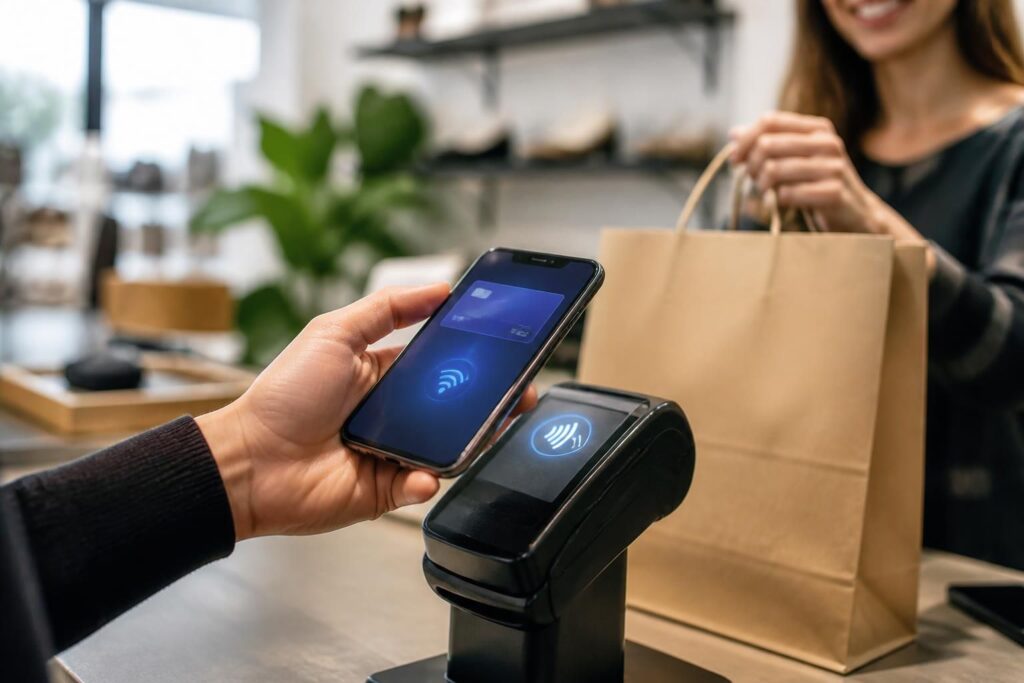
Le M paiement a pris sa place dans les habitudes, souvent sans faire de bruit. Entre le paiement mobile chez un commerçant, le règlement en ligne depuis une application mobile ou le virement instantané via une banque mobile, ce mode de transaction mobile couvre aujourd’hui plusieurs usages bien distincts. Reste une question simple : comment savoir ce qui relève du paiement sans contact, du portefeuille électronique ou d’un service bancaire classique ?
L’article en bref
Le paiement mobile ne se limite pas à approcher son téléphone d’un terminal. Il recouvre plusieurs solutions, avec des niveaux de simplicité, de compatibilité et de sécurité paiement différents.
- Des usages variés : paiement en ligne, sans contact, virement, transfert mobile à mobile
- Des technologies clés : NFC, QR code, SMS, Bluetooth et application bancaire
- Une sécurité encadrée : validation par code, puce dédiée et authentification renforcée
- Des usages qui s’élargissent : commerces, e-commerce, banque mobile et portefeuille électronique
Ce guide permet de distinguer les solutions utiles au quotidien, sans confondre innovation pratique et gadget.
Dans les faits, le M paiement désigne tout règlement effectué depuis un appareil mobile, le plus souvent un smartphone, parfois une montre connectée ou une tablette. Selon le cas, le téléphone sert soit de support pour payer en ligne, soit de moyen de validation au moment de l’achat, soit de relais pour envoyer de l’argent. Cette souplesse explique son succès, mais aussi la confusion qui l’entoure.
Le point commun reste le même : l’utilisateur gagne du temps, évite de sortir sa carte dans certains cas et peut suivre ses dépenses plus facilement. Pour un foyer qui jongle entre courses, abonnements et achats ponctuels, le paiement mobile devient vite un réflexe, surtout quand il s’intègre aux outils de banque en ligne déjà utilisés au quotidien. Le sujet mérite pourtant d’être décortiqué, car toutes les solutions ne reposent pas sur la même logique ni sur le même niveau de protection.
Comprendre ce que recouvre vraiment le M paiement
Le terme regroupe plusieurs pratiques. Il peut s’agir d’un achat réglé sur un site e-commerce depuis son téléphone, d’un paiement sans contact en magasin via NFC, d’un transfert d’argent entre particuliers, ou encore d’un règlement par portefeuille électronique.
Cette diversité explique pourquoi deux personnes peuvent employer le même mot pour parler de services très différents. Pour l’une, il s’agit de payer son café en posant le mobile sur le terminal ; pour l’autre, de valider une commande sur une application mobile liée à une carte bancaire.
Des usages proches, mais pas identiques
Le plus courant en France reste le paiement réalisé sur internet depuis un smartphone. On se connecte, on choisit un moyen de règlement, puis on valide l’opération comme sur ordinateur. C’est simple, mais cela reste du commerce en ligne, pas forcément du paiement de proximité.
À côté de cela, le terminal sans contact a changé les habitudes en caisse. L’acheteur approche son téléphone du lecteur, une validation s’affiche, puis la transaction est confirmée. Cette mécanique est devenue familière, au point qu’on l’utilise presque sans y penser.
Pourquoi cette formule séduit autant
Le premier atout tient à la rapidité. Dans une file d’attente, gagner quelques secondes à chaque passage compte vite, surtout pour les petits montants. Le second atout est plus discret : l’utilisateur garde une meilleure vue d’ensemble sur ses achats via sa banque mobile ou son portefeuille électronique.
Dans une famille, cela peut faire la différence entre un paiement oublié et un achat suivi en temps réel. On retrouve d’ailleurs cette logique dans de nombreux services du quotidien, y compris des plateformes où la simplicité prime, comme certaines solutions de mise en relation à distance, à l’image de services à domicile entre particuliers où la fluidité du règlement compte autant que la prestation elle-même.
Les technologies qui font fonctionner le paiement mobile
Le M paiement repose sur plusieurs briques techniques. Certaines sont anciennes, comme le SMS ; d’autres se sont imposées dans le commerce, comme la NFC ou le QR code. Chaque système répond à un usage précis, avec ses avantages et ses limites.
Pour y voir clair, le plus simple est de comparer les solutions les plus courantes.
| Technologie | Usage principal | Point fort | Limite |
|---|---|---|---|
| SMS | Achat de contenus ou services | Accessible à presque tous les téléphones | Peu adapté aux paiements du quotidien |
| NFC | Paiement sans contact en magasin | Rapide et fluide en caisse | Nécessite un terminal compatible |
| QR code | Paiement à distance ou en proximité | Simple à déployer, peu coûteux | Dépend de l’application utilisée |
| Bluetooth BLE | Paiement de proximité et services associés | Peut activer des usages personnalisés | Déploiement moins homogène |
| Application bancaire | Virement, validation, gestion de compte | Centralise les opérations financières | Varie selon la banque mobile |
La NFC, cœur du paiement sans contact
La technologie NFC fonctionne à très courte portée, ce qui limite les risques de captation involontaire. En pratique, le téléphone échange des données avec le terminal seulement lorsqu’il est présenté à quelques centimètres du lecteur.
Pour les petits montants, la transaction est souvent validée sans manipulation complexe. Au-delà d’un seuil, une authentification supplémentaire peut être demandée, ce qui renforce la sécurité paiement. C’est ce dosage entre confort et contrôle qui explique son adoption progressive dans les commerces.
Le QR code, plus souple qu’il n’en a l’air
Le QR code n’exige pas de puce dédiée. Un simple appareil photo suffit, ce qui rend la solution facile à intégrer dans une caisse ou sur une facture. Le client scanne, l’application s’ouvre, le montant apparaît, puis il valide.
Cette logique plaît aux commerçants qui veulent limiter les coûts d’équipement. Elle fonctionne aussi bien pour des achats physiques que pour des règlements à distance, à condition que le parcours reste clair. Le paiement devient alors presque invisible, à condition de ne pas compliquer l’étape finale.
Sécurité paiement : ce qu’il faut vérifier avant d’adopter une solution
Le sujet est simple en apparence, mais il mérite un vrai tri. Tous les services de paiement mobile ne proposent pas le même niveau de protection, ni les mêmes garanties en cas d’erreur ou de fraude.
La bonne question n’est pas seulement « est-ce pratique ? », mais aussi « qui stocke les données, comment elles circulent et avec quelle authentification ? »
- La validation du paiement : code, empreinte, reconnaissance faciale ou confirmation dans l’application
- Le stockage des données : carte enregistrée localement, chez la banque ou chez un prestataire
- La compatibilité du terminal : borne NFC, lecteur QR code ou solution en ligne
- La gestion des plafonds : montant autorisé sans code, seuils d’authentification, limites fixées par la banque
- L’historique des opérations : suivi immédiat dans l’application mobile ou relevé bancaire
Dans les usages du quotidien, la sécurité paiement repose surtout sur trois piliers : limiter l’accès à l’appareil, sécuriser l’authentification et choisir un service reconnu par sa banque mobile. Les solutions de portefeuille électronique les plus connues s’appuient d’ailleurs sur ces mécanismes pour éviter d’exposer directement les informations de carte.
Pour une famille qui règle ses dépenses en déplacement, cela change la donne : un téléphone perdu n’a pas les mêmes conséquences qu’un portefeuille ouvert, à condition que le verrouillage et la vérification biométrique soient activés. La vigilance reste donc utile, même si l’outil est pratique.
Banque mobile, portefeuille électronique et transferts entre particuliers
Le M paiement ne se limite pas au passage en caisse. Il inclut aussi les virements depuis une application de banque mobile, les transferts de personne à personne et les usages du portefeuille électronique qui simplifient les règlements du quotidien.
Dans ce paysage, certaines néobanques et applications de paiement ont pris une place visible, notamment pour envoyer de l’argent en quelques secondes ou séparer une dépense entre proches. Pour comparer les usages, un point de départ utile consiste à regarder les néobanques et applis de paiement les plus connues, surtout si vous cherchez un outil souple pour les dépenses courantes.
Des virements rapides qui changent les habitudes
Avec une application bancaire, il devient possible de transférer de l’argent à un tiers sans passer par un ordinateur. Pour un remboursement entre amis, un paiement partagé ou un petit service ponctuel, ce réflexe simplifie la vie.
Cette évolution rapproche le paiement mobile du quotidien domestique. Dans un couple ou une famille, elle facilite aussi la gestion de certaines dépenses communes, un sujet que l’on retrouve souvent dans les échanges autour du compte joint et de sa gestion pratique.
Le cas particulier du transfert mobile à mobile
Dans plusieurs pays, ces transferts sont déjà massifs. En France, ils progressent surtout via les applications associées aux banques ou aux services de paiement. Le principe est simple : envoyer de l’argent sans connaître le numéro de carte du destinataire, parfois juste avec un identifiant ou une adresse e-mail.
La logique est proche d’un virement, mais l’expérience utilisateur est plus légère. C’est là que le portefeuille électronique et la banque mobile se rejoignent : rapidité, lisibilité et moins de friction au moment de payer.
Ce que le M paiement change dans les usages d’achat
Dans un commerce, la promesse principale reste la fluidité. Le paiement est plus rapide, le passage en caisse plus simple, et le client a rarement besoin de sortir sa carte physique. Pour l’enseigne, cela peut aussi réduire l’attente et améliorer la rotation.
Mais il existe une contrepartie : plus le parcours est rapide, plus il faut garder un œil sur ses dépenses. Une application mobile bien conçue aide justement à suivre le total en temps réel, ce qui évite les surprises en fin de mois.
Une scène parle souvent d’elle-même : à la sortie de l’école, dans un café ou chez un boulanger, le téléphone sort, le terminal répond, la transaction mobile se valide. Ce geste banal dit beaucoup de l’époque : le paiement devient un service intégré, presque transparent, et non plus un acte à part.
Les commerçants qui s’équipent jonglent aujourd’hui entre terminal sans contact, lecteur de QR code et solutions logicielles plus souples. Pour les utilisateurs, le bon choix dépend surtout de l’équipement déjà en place, de la banque utilisée et du niveau de contrôle attendu. Et c’est souvent là que se fait la différence entre une habitude utile et un service qu’on abandonne au bout de deux essais.
Réponses utiles aux questions fréquentes sur le M paiement
Le M paiement et le paiement sans contact sont-ils la même chose ?
Pas exactement. Le paiement sans contact est une forme de paiement mobile qui passe souvent par la technologie NFC, mais le M paiement englobe aussi les virements, les QR codes, les portefeuilles électroniques et les achats en ligne depuis un téléphone.
Faut-il une carte bancaire pour payer avec son mobile ?
Souvent oui, surtout si le téléphone sert d’interface avec une carte enregistrée dans une application. Certaines solutions permettent aussi d’utiliser un compte de paiement ou un portefeuille électronique, selon le service choisi.
Le paiement mobile est-il sécurisé ?
Oui, à condition d’activer les bons réglages : verrouillage du téléphone, authentification forte, application à jour et usage d’un service reconnu. La NFC limite aussi la portée de communication, ce qui renforce la sécurité paiement en magasin.
Peut-on payer sans NFC ?
Oui. Le QR code, le SMS, certaines applications bancaires et les portefeuilles électroniques fonctionnent sans puce NFC. En revanche, le paiement sans contact en magasin repose le plus souvent sur cette technologie.
Le M paiement remplace-t-il la carte bancaire ?
Pas complètement. Il la complète plutôt, en offrant plus de souplesse dans certains usages. Beaucoup de personnes gardent leur carte pour les situations où le mobile n’est pas accepté ou quand elles veulent payer sans dépendre de leur batterie.